

티스토리 뷰
2026년 10월 16일 정규장 마감 기준 HPSP의 반등과 거래 흐름을 점검한다.
HPSP 주가 급등과 9월 말 대비 가격 위치
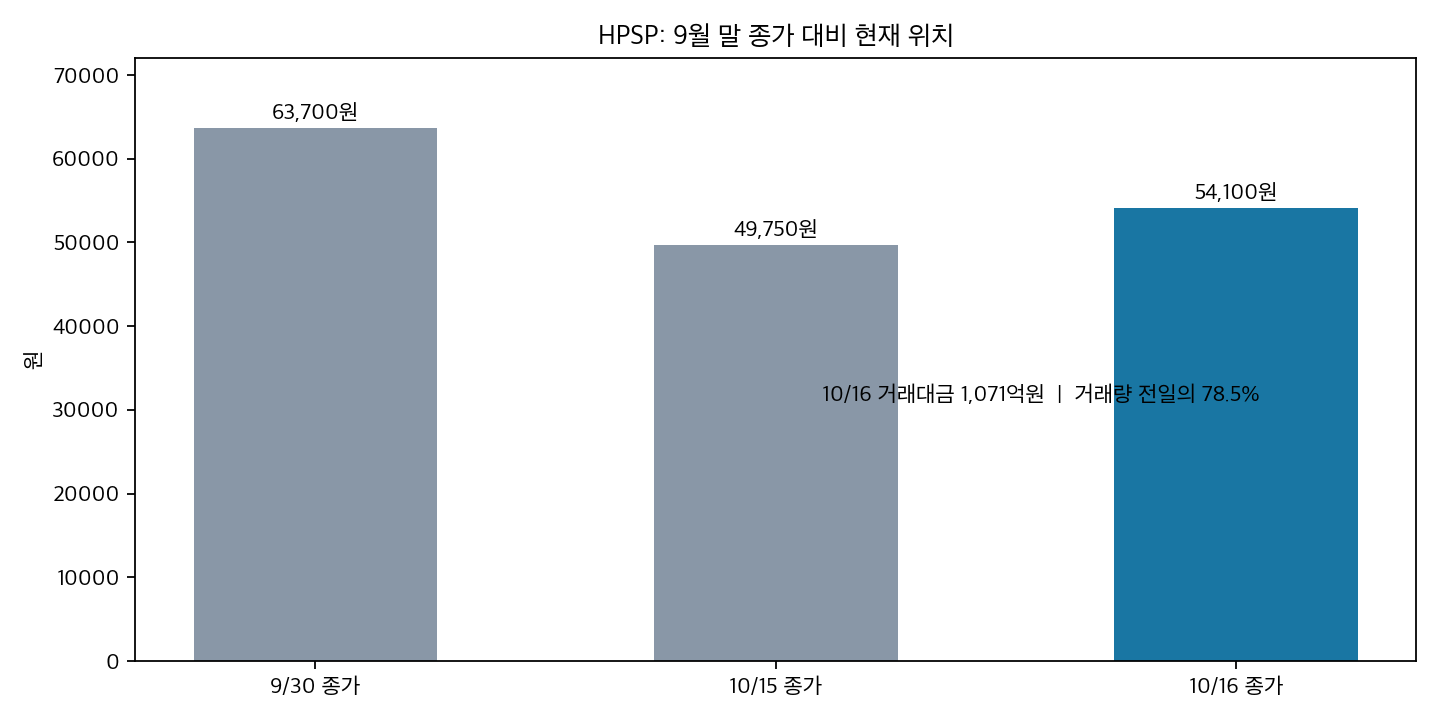
HPSP는 2026년 10월 16일 정규장을 54,100원에 마쳤다. 전일 종가 49,750원보다 4,350원, 8.74% 상승했다. 장마감 거래대금 상위 30개 보통주 중 26위로 거래대금은 약 1,071억원, 거래량은 2,018,613주였다. 전일 거래량 2,571,645주의 78.5% 수준이어서 가격은 크게 올랐지만 거래 참여는 전일보다 줄었다. 상승률과 거래량의 방향이 달랐다는 점이 오늘의 첫 번째 관찰이다. 지난 9월 30일 종가 63,700원과 비교하면 오늘 종가는 약 15.1% 낮다. 따라서 오늘의 상승은 이전 고점 회복이 아니라 하락 구간에서 나온 반등으로 읽는 편이 정확하다. 하루 상승폭이 크다는 이유만으로 하락 흐름이 끝났다고 판단하기는 어렵다. 거래대금은 체결된 매수와 매도의 총액이며 순매수나 특정 주체의 매집을 뜻하지 않는다. 확보된 장마감 종목별 뉴스 목록에는 오늘의 상승을 특정 수주·실적 공시 하나로 연결할 근거가 없다. 확인되지 않은 사건을 급등 원인으로 단정하지 않고 가격 위치와 실제 거래 규모를 기준으로 후속 흐름을 보겠다. 9월 말과 오늘 사이의 손실 폭이 아직 남아 있으므로 최근 고점을 다시 시험할 때 매물 부담이 나타날 가능성도 열어 둔다. 전일 종가와 오늘 종가의 차이는 4,350원이며, 같은 폭의 상승이 반복되어야만 9월 말 가격에 가까워진다. 단일 거래일의 반등과 누적 하락분 회복은 서로 다른 과제다.
반도체 장비 동반 강세와 개별 재료의 구분
같은 날짜 거래대금 상위 30개에서 한미반도체는 9.26%, 주성엔지니어링은 2.93% 올랐다. 세 회사는 담당 공정과 고객 구조가 달라 같은 성장률이나 기업가치로 묶을 수 없지만, 장비 관련 종목이 함께 상승했다는 시장 관찰은 가능하다. HPSP의 8.74% 상승은 주성엔지니어링보다 크고 한미반도체보다는 작았다. 업종 동반 상승은 확인되지만 HPSP 고유의 신규 수주가 확인된 것은 아니다. HPSP의 핵심은 반도체 공정에서 계면 결함을 줄이는 고압수소 어닐링 장비다. 공정 미세화와 고객사의 설비투자 확대는 수요 기대를 높일 수 있으나, 기대가 실제 발주·납품·매출 인식으로 전환되는 시점은 별도로 확인해야 한다. 지난 9월 29일 글은 거래량이 전일의 약 3배로 늘어난 급등을, 9월 30일 글은 추가 상승에도 거래량이 둔화한 흐름을 다뤘다. 오늘은 그 이틀 연속 강세의 연장이 아니라, 9월 말 종가보다 낮은 가격에서 나타난 반등이라는 점이 다르다. 업종 전체 강세가 멈추었을 때 HPSP만 상대 강도를 유지하는지, 회사 발표에서 고객·공정 확대가 수치로 나타나는지를 구분해 보아야 한다. 회사별 수주 공시와 분기 매출 자료가 나오기 전에는 업종 기대와 개별 실적 개선을 같은 사실로 취급하지 않는다. 특히 고압수소 어닐링 장비에 대한 중장기 성장 기대는 오늘의 주가 상승률을 설명하는 확정적 당일 사건이 아니다. 기술 경쟁력의 평가는 신규 고객 채택과 수익성 숫자로 검증해야 한다.
다음 거래일 체크포인트와 반등의 반론
이번 반등의 강한 반론은 거래량이 전일보다 21.5% 줄었는데도 주가가 8.74% 뛰었다는 점이다. 거래가 더 늘지 않으면 가격 회복이 단기 되돌림에 머무를 수 있다. 다만 거래량 감소만으로 매수세 소진을 확정할 수도 없다. 다음 거래일에는 54,100원 종가 유지와 거래대금 1,071억원 수준의 지속성을 함께 확인한다. 가격이 전일 종가 49,750원까지 빠르게 되밀리면 오늘 상승분의 방어에 실패한 것으로 보겠다. 반대로 54,100원 위에서 거래가 유지되고 9월 30일 종가 63,700원과의 격차를 줄인다면 반등의 연속성을 재평가할 수 있다. 이 글의 판단은 확정적인 추세 전환이 아니라 업종 동반 강세 속 가격 회복 시도다. 후속 수주 또는 실적 공시에서 고객 투자와 장비 매출의 연결이 확인되면 기업 고유의 근거가 보강된다. 그러나 고객 설비투자 지연, 장비 검수와 매출 인식 시차, 특정 고객 의존도는 여전히 반론이다. 거래대금만 늘고 종가가 밀리는 경우에는 매도 압력이 커졌을 가능성을 점검한다. 매수·매도 판단보다 중요한 것은 가격 수준, 거래량 변화, 동종주 상대 강도와 회사 자료를 같은 날짜 기준으로 다시 대조하는 일이다. 미확인 뉴스에 이름을 붙여 급등 이유로 설명하지 않는다. 다음 거래일 가격이 유지되더라도 거래량이 계속 줄면 재상승의 강도는 아직 불확실하다. 반면 업종 내 상대 강도와 회사 자료가 동시에 개선되면 단순한 반등이라는 판단을 수정할 근거가 생긴다.